
S&P 500 ออปชัน
S&P 500 trades at 7,376.9; 30-day implied volatility is 19.4%, and the market prices a ±2.97% expected move into the 2026-11-13 expiry, 6 days out.
ถูกหรือแพงในขณะนี้
- ราคาเหมาะสม: IV30 อยู่ในช่วง 1 จุดจากความผันผวนที่เกิดขึ้นจริง 20 วัน ดังนั้นออปชันมีราคาใกล้เคียงกับการเคลื่อนไหวล่าสุด
- Over the next 6 days (expiring 2026-11-13) the market prices a one-standard-deviation move of ±2.97%, about 219.0 points.
- Skew 4.5: ราคาพุตแพงกว่าคอล ตลาดยอมจ่ายแพงเพื่อป้องกันความเสี่ยงขาลง
- อัตราส่วนปริมาณพุต/คอล 2.08: ปริมาณพุตมากกว่าคอลอย่างชัดเจน
การตั้งราคาตามราคาใช้สิทธิ
2026-11-13 expiry (6 days), spot 7,376.9. The further apart the two lines, the bigger the skew.
ความผันผวนโดยนัยตามวันหมดอายุ
IV ระยะใกล้น้อยกว่าวันหมดอายุไกล (inverted) บ่งชี้ความเสี่ยงเหตุการณ์ระยะสั้น ในทางกลับกันบ่งชี้ว่าตอนนี้สงบและจะมีความเคลื่อนไหวมากขึ้นในภายหลัง
ตำแหน่งของ open interest
ความสูงแท่งคือ open interest; max pain คือราคาใช้สิทธิที่ลดมูลค่ารวมของออปชันที่หมดอายุให้ต่ำที่สุด
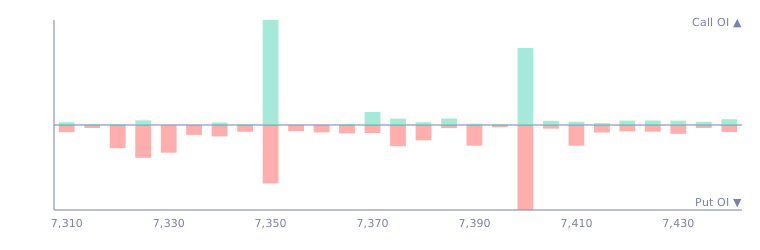
2026-11-13 expiry, five strikes either side of the money
IV คือความผันผวนโดยนัยที่ราคาใช้สิทธินั้น; OI คือ open interest
| Call OI | Call IV | ราคาใช้สิทธิ | Put IV | Put OI |
|---|---|---|---|---|
| 2,229 | 23.7% | 7,350 | 23.7% | 3,239 |
| 10 | 23.6% | 7,355 | 23.6% | 332 |
| 6 | 23.4% | 7,360 | 23.5% | 409 |
| 21 | 23.4% | 7,365 | 23.4% | 468 |
| 277 | 23.2% | 7,370 | 23.3% | 443 |
| 135 | 23.1% | 7,375 ATM | 23.2% | 1,175 |
| 59 | 23.0% | 7,380 | 23.1% | 847 |
| 137 | 22.9% | 7,385 | 22.9% | 170 |
| 27 | 22.8% | 7,390 | 22.8% | 1,148 |
| 17 | 22.7% | 7,395 | 22.8% | 123 |
| 1,634 | 22.6% | 7,400 | 22.6% | 4,709 |
คำถามที่พบบ่อย
การเคลื่อนไหวที่คาดหวังเป็นการรับประกันหรือไม่?
ไม่ใช่ เป็นการเคลื่อนไหวหนึ่งส่วนเบี่ยงเบนมาตรฐานที่สื่อจากราคาออปชัน at-the-money — ราคาปัจจุบันของตลาดสำหรับการเคลื่อนไหว ไม่ใช่การคาดการณ์หรือการรับประกัน
ทำไมอันดับ IV ว่างเปล่า?
IV rank ต้องใช้ข้อมูล IV30 ย้อนหลังหนึ่งปี ฐานข้อมูลของเราบันทึก IV30 วันละครั้งและจะแสดงค่าหลังจากผ่านไป 20 วันทำการ จนถึงตอนนั้นหน้าจะแสดงความคืบหน้าการเก็บข้อมูล
สเกวบวกหมายความว่าอย่างไร?
put 25-delta มี implied volatility สูงกว่า call ที่ครบกำหนดเดียวกัน แสดงว่าตลาดจ่ายแพงขึ้นเพื่อป้องกันความเสี่ยงขาลง ซึ่งเป็นเรื่องปกติเมื่อความต้องการ hedging เพิ่มขึ้น
เทรดจากหน้านี้ได้เลยไหม?
ไม่ใช่ นี่คือข้อมูลความผันผวนและการตั้งราคา ไม่ใช่สัญญาณซื้อหรือขาย
ข้อมูลจากราคา CBOE แบบล่าช้า (ประมาณ 15 นาที) เพื่อให้ข้อมูลเท่านั้น ไม่ใช่คำแนะนำการลงทุน ออปชันมีความเสี่ยงสูงและอาจสูญเสียเบี้ยประกันทั้งหมด