
S&P 500 opsi
S&P 500 trades at 7,376.9; 30-day implied volatility is 19.4%, and the market prices a ±2.97% expected move into the 2026-11-13 expiry, 6 days out.
Murah atau mahal saat ini
- Harga wajar: IV30 berada dalam 1 poin dari volatilitas realisasi 20 hari, sehingga opsi dihargai mendekati pergerakan terkini.
- Over the next 6 days (expiring 2026-11-13) the market prices a one-standard-deviation move of ±2.97%, about 219.0 points.
- Skew 4.5: put lebih mahal daripada call, sehingga pasar membayar lebih untuk perlindungan penurunan.
- Rasio volume put/call 2,08: volume put jelas lebih besar daripada call.
Harga di berbagai strike
2026-11-13 expiry (6 days), spot 7,376.9. The further apart the two lines, the bigger the skew.
Volatilitas implisit berdasarkan jatuh tempo
IV jangka pendek di atas jangka panjang (terbalik) menandakan risiko peristiwa jangka pendek; sebaliknya menunjukkan pasar tenang kini dan pergerakan lebih besar nanti.
Di mana open interest berada
Tinggi batang adalah open interest; max pain adalah strike yang meminimalkan total nilai opsi yang jatuh tempo.
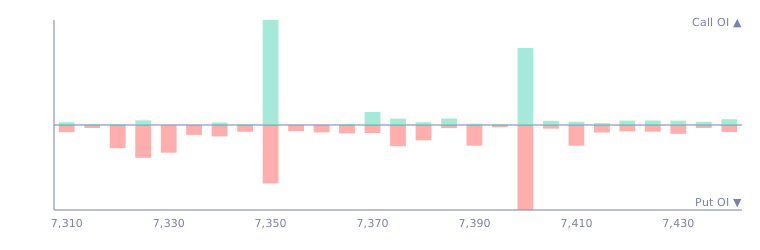
2026-11-13 expiry, five strikes either side of the money
IV adalah volatilitas implisit pada strike tersebut; OI adalah open interest.
| OI Call | IV Call | Strike | IV Put | OI Put |
|---|---|---|---|---|
| 2,229 | 23.7% | 7,350 | 23.7% | 3,239 |
| 10 | 23.6% | 7,355 | 23.6% | 332 |
| 6 | 23.4% | 7,360 | 23.5% | 409 |
| 21 | 23.4% | 7,365 | 23.4% | 468 |
| 277 | 23.2% | 7,370 | 23.3% | 443 |
| 135 | 23.1% | 7,375 ATM | 23.2% | 1,175 |
| 59 | 23.0% | 7,380 | 23.1% | 847 |
| 137 | 22.9% | 7,385 | 22.9% | 170 |
| 27 | 22.8% | 7,390 | 22.8% | 1,148 |
| 17 | 22.7% | 7,395 | 22.8% | 123 |
| 1,634 | 22.6% | 7,400 | 22.6% | 4,709 |
FAQ
Apakah pergerakan yang diharapkan merupakan jaminan?
Tidak. Ini adalah pergerakan satu standar deviasi yang diimplikasikan oleh harga opsi at-the-money — harga pasar saat ini untuk pergerakan, bukan prakiraan atau jaminan.
Mengapa peringkat IV kosong?
Peringkat IV memerlukan riwayat IV30 selama satu tahun. Basis data kami mencatat IV30 sekali sehari dan menampilkan nilai setelah 20 hari perdagangan; hingga saat itu halaman menampilkan progres pengumpulan.
Apa arti skew positif?
Put 25-delta memiliki volatilitas implisit lebih tinggi daripada call pada jatuh tempo yang sama, sehingga pasar membayar lebih untuk perlindungan penurunan — hal yang wajar saat permintaan lindung nilai meningkat.
Bisakah saya trading langsung dari halaman ini?
Tidak. Ini adalah informasi volatilitas dan harga, bukan sinyal beli atau jual.
Data dari kuotasi tertunda CBOE (sekitar 15 menit), hanya untuk informasi dan bukan saran investasi. Opsi memiliki risiko tinggi dan dapat kehilangan seluruh premi.